こんにちわ!人間は感情の生き物。このまま何もしないとどうなるでしょう!を共に考えるファイナンシャル・プランナー【日だまり】の山根です。
今回は、「フラット35利用者における住宅の新築・購入費用」の各データです
データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。
2026年8月31日UP分です。
○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。
○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。
とのことです。
ただ、一つの指標にはなりますので、ご参考ください。
フラット35利用者における住宅の新築・購入費用(フラット35利用者の住宅購入費用)
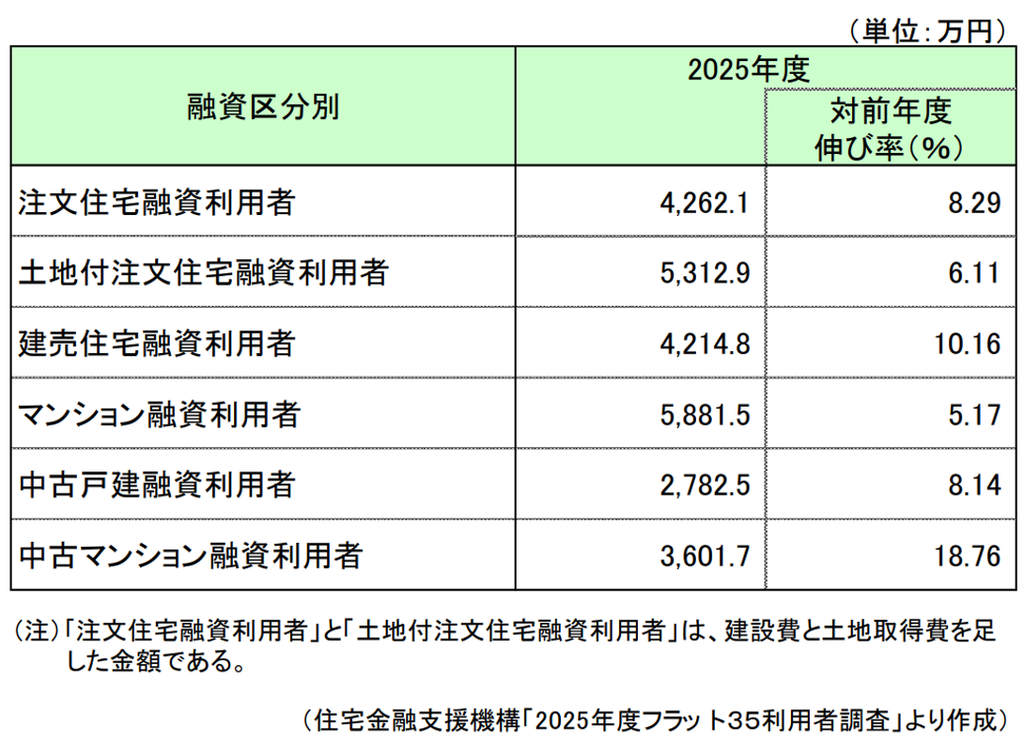
住宅金融支援機構の長期固定住宅ローン「フラット35」融資利用者が住宅の建設、または 購入に使った金額です。
ざっと見まして・・
すべての融資区分において前年度比、約5%〜18%増となっていて、住宅価格全体が依然として大きく上昇しています。
背景には、資材価格の高騰、人件費の上昇、物流コストの増加など、建築・不動産業界全体におけるコストアップの影響が反映されています。
最低の5%アップでも、1,000万の5%は50万です。アップ率、凄まじいと個人的には思います。
中でも「中古マンション」の購入費用が前年度比で18.76%増と、圧倒的に高い伸びを示しています。
これはまさしく、新築マンションに手が届きにくくなった層が中古マンションへとシフトした結果、需要が集中して価格が急上昇している状況ではないでしょうか。
しかし、中古マンションで平均3,601.7万円ですか・・
他の種類の住宅への影響は、「建売住宅」(10.16%増)や「中古戸建」(8.14%増)も大きく伸びています。
背景には、注文住宅(土地付き含む)が5,000万円前後するので、そのコストを少しでも抑えたい買主層が建売住宅や中古物件を選択したために、それらの市場価格も押し上げられていると考えられます。
簡単に、表の中に5,800万とか5,300万円とか表記されていますが・・
一般的な世帯の年収に対して住宅購入のハードルが過去にないほど高くなっていませんか。
本当に厳しい世の中になってきたと感じます。
深掘りしましても、前年度比で5%〜18%という価格上昇率は、軽く年収や実質賃金の伸び率を大きく上回っています。
フラット35は全期間固定金利のため、近年の金利上昇局面においては安全性の面で選ばれやすいのですが・・、返済の精神的・金銭的圧迫を考えると・・尻込みします。
3,601.7万円の中古マンションや2,782.5万円の中古戸建の伸びの大きさは、「新築にこだわらない」という選択肢が一般化してきたといえそうです。
「借入額の増加・借入れの長期化」、「将来の金利動向」、「維持管理費」・・現実味のあるぞっとする話になりそうです。
(2026年9月14日現在情報)