こんにちわ!人間は感情の生き物。このまま何もしないとどうなるでしょう!を共に考えるファイナンシャル・プランナー【日だまり】の山根です。
今回は、「家計の金融資産構成(日米欧比較)」データです
データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。
2026年9月30日UP分です。
○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。
○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。
とのことです。
ただ、一つの指標にはなりますので、ご参考ください。
家計の金融資産構成(日米欧比較)
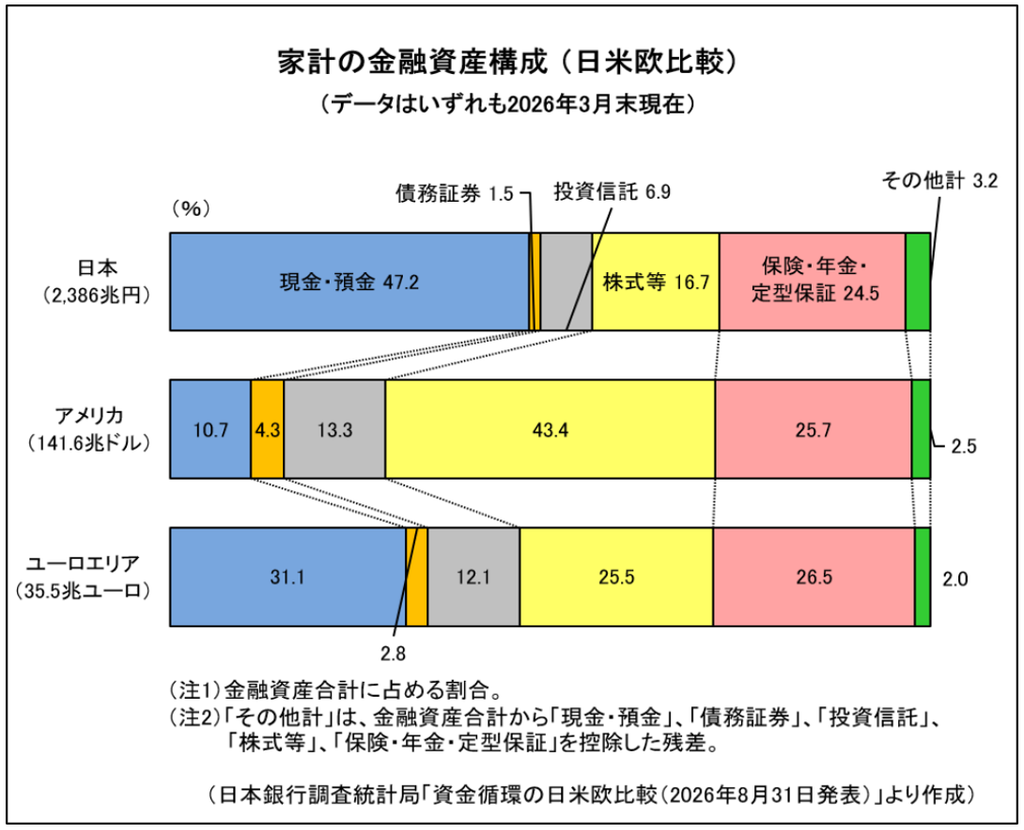
日本の家計の金融資産構成をアメリカ、ユーロエリアと比較したグラフです。データは、「資金循環統計」(日本銀行)によりまとめられたものです。
アメリカ、ユーロエリアと比較すると日本では現金・預金の割合が高く、約 50%を占めています。
資料を拝見して納得しました。
昔からあまり変わっていないのかなぁと。
日本・アメリカ・ユーロ圏では、お金に対する考え方や経済環境の違いが、金融資産の持ち方に表れていると思いました。
資料では、日本の家計は現金・預金の割合が約50%と高いですね。
日本はズバリ「安全性重視」型です。
元本割れを避けて、預金でお金を持つ傾向です。昔からです。
将来への不安が、資産運用に慎重になっているかと考えられます。そうでもない方もいらっしゃいますが(^^)
さらに、投資信託より株式の方が、割合が高いのも注目点です(・_・) それよりさらに、保険系が多いのですね。
アメリカは「収益性重視」型でしょうか。
株式や投資信託などを活用し、資産を増やそうとする傾向がよく分ります。
株式市場の発達や、投資を通じて老後資金を準備する人が多いように思います。
ユーロ圏はどうでしょう・・日本とアメリカの中間?
預金だけでなく、保険・年金や投資商品などにも資産を配分しています。
各国の社会保障や年金制度、文化の違いもあると思います。
【注意】あくまで全体的な傾向の感想であり、すべての人に当てはまるわけではありません。
金利が上昇していますが、日本の金融資産構成は、今後どう変わるのでしょうか
あくまで、私の考えです。
日本でも現金・預金の割合が徐々に低下し、株式・投資信託・債券などに資金を振り向ける動きは続くのでは?と思います。
今後、預金金利が上昇して、預金の魅力が増すため、投資に不慣れな人は定期預金などを選びやすくなります。
ところが、それ以上に物価が上昇し、預金金利が物価上昇率を下回れば、預金だけでは実質的な購買力が低下するため、資産運用を考える人が増えるかもしれません。
さらに、NISAの普及で、投資信託などを活用した長期的な資産形成が、さらに広がる可能性があります。
ちなみに、調べてみますと、10年前(2016年)の日本の家計金融資産における「現金・預金」の割合は約51.7%〜52.0%でした。
上のグラフ(2026年3月末)より、日本の家計金融資産では、現金・預金の割合は47.2%でした。依然として大きな割合ですが、以前より低下しているといえます。
日本人の資産運用は、これまでの「貯めて守る」から、今後は「預金で守りながら、一部を運用して増やす」方向へ変わってきている気がします。また、この傾向は続くと思います。
ただ、日本人の気質から、アメリカまでの株式中心の構成になるとは考えにくいところもあります。
背景には、日本では高齢化が進み、老後の生活費や医療・介護費に備えて、すぐに使える預金を確保する必要があるからです。
今後は、預金か投資かという二者択一ではなく、年齢・収入・年金・生活費に応じて両者を組み合わせる考え方が、ますます重要になると思います。
ただ、この傾向、金利上昇は預金の魅力を高める一方、住宅ローンの負担増にもつながります。金融資産の構成だけでなく、家計の負債も含めて考える必要があると思います。
(2026年11月2日現在情報)