こんにちわ!人間は感情の生き物。このまま何もしないとどうなるでしょう!を共に考えるファイナンシャル・プランナー【日だまり】の山根です。
今回は、「住宅資金の調達内訳」データです
データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。
2026年8月31日UP分です。
○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。
○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。
とのことです。
ただ、一つの指標にはなりますので、ご参考ください。
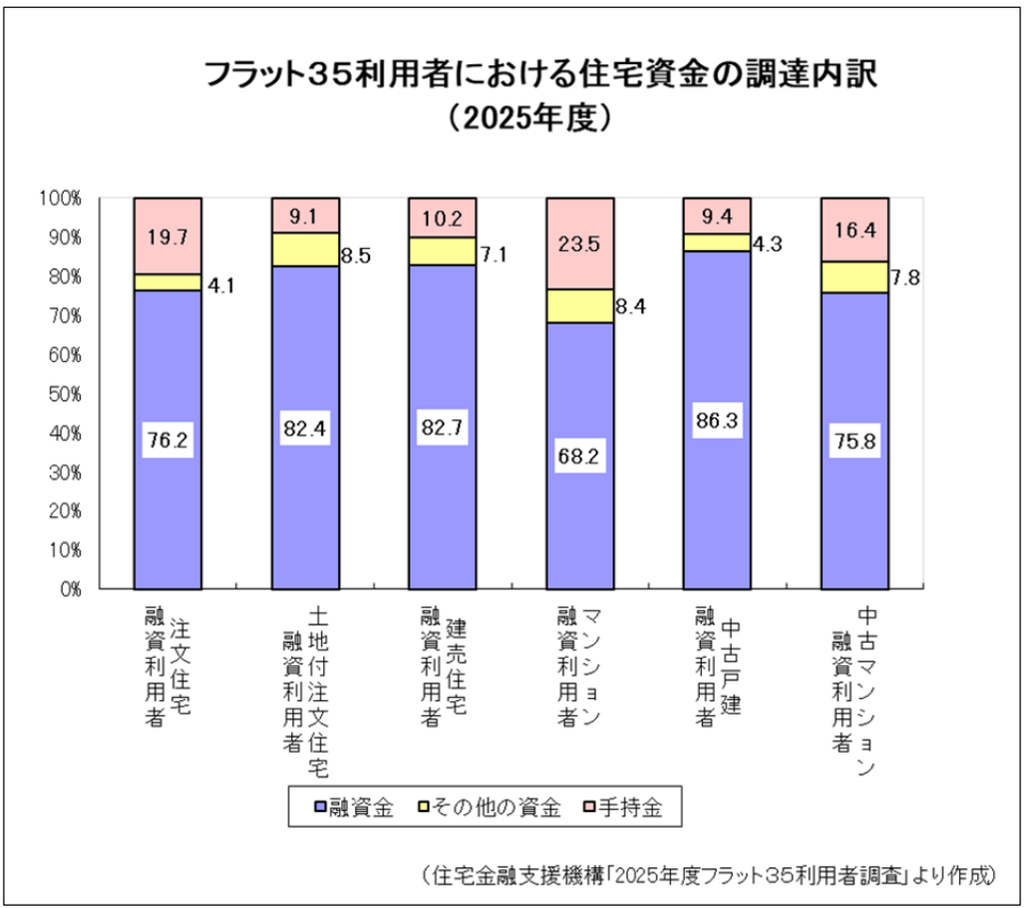
フラット35利用者における住宅資金の調達内訳
住宅金融支援機構の長期固定住宅ローン「フラット 35」融資利用者を対象とした住宅資金の調達内訳を示しています。ここで「融資金」とは、住宅金融支援機構が買い取るもの、 保証するものを指します。「その他の資金」には、その他の公的金融機関・民間金融機関からの借入れなどが含まれます。
今でも思い返します、FP(ファイナンシャル・プランナー)試験・・
試験において、かつて、住宅購入時の理想的な頭金(自己資金)の割合が問われる問題がありました。
答えは、物件価格の約2割(20%)が一般的な正解・目安とされていました。
今も同じ答え?でしょうか?
では、実際はいくらくらいを頭金として準備されているのでしょうか?
ネットで検索しますと、住宅購入時の頭金の平均額は、住宅価格全体の約15%〜20%(金額にして約600万円〜800万円前後)が一般的な目安とされているようです。
そこで、上のグラフをみますと・・
新築マンション融資利用者の手持金比率が 23.5% と最も高く、住宅購入にあたって相応の頭金(自己資金)を用意して購入している傾向がうかがえます。新築マンションの価格高騰などが背景にあると考えられます。
一方で、中古戸建融資利用者の手持金比率は 9.4% と低く、融資金の割合が 86.3% と最も高くなっています。頭金を抑えてローンを組む傾向が強いようです。
いずれの住宅種別においても、調達資金の約 7割〜8割強(68.2%〜86.3%) を融資金(ローン)で賄っており、住宅購入においてローンへの依存度が非常に高いことが確認できました。
親族からの贈与やその他の借入などが含まれる「その他の資金」は、おおむね 4%〜8%程度 に留まり、主な調達手段はあくまで「融資金」と「手持金」の2つであるようです。
(2026年9月21日現在情報)