こんにちわ!人間は感情の生き物。このまま何もしないとどうなるでしょう!を共に考えるファイナンシャル・プランナー【日だまり】の山根です。
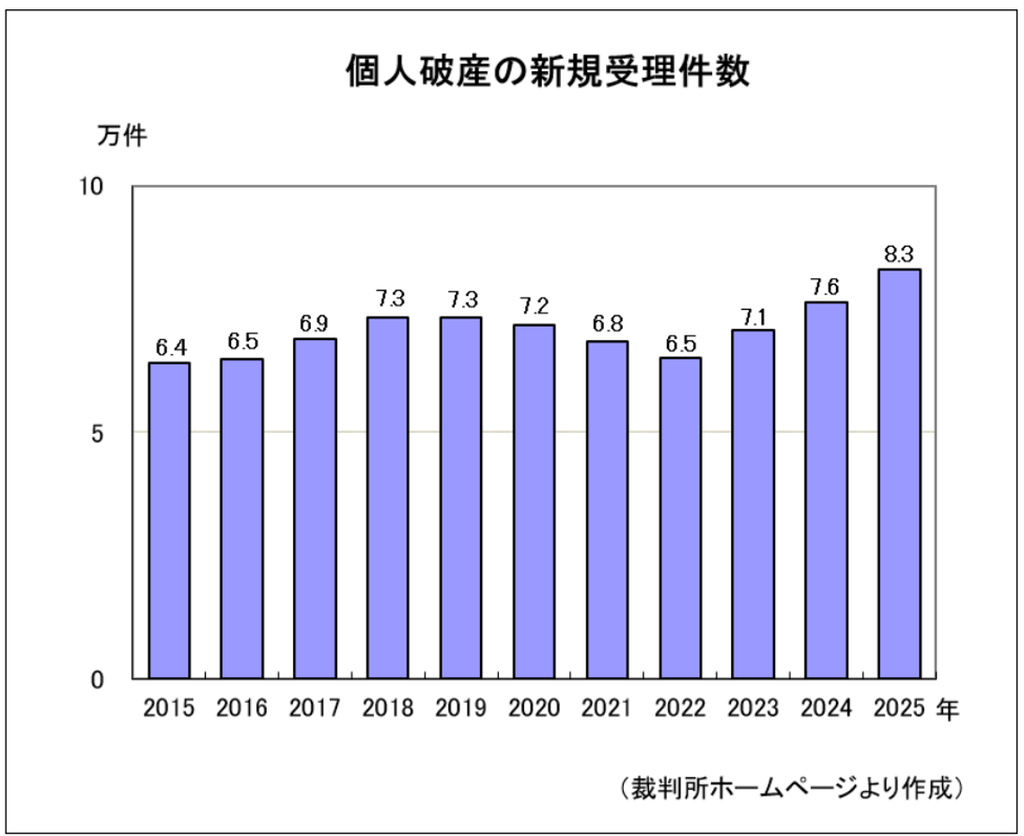
今回は、「個人破産件数の推移」データです。
データは日本FP協会の会員向けページ、FP 実務の基本データ集から抜粋しました。
2026年9月30日UP分です。
○ 本資料は情報提供のみを目的として作成されたものであり、金融商品等の勧誘を目的としたものではありません。
○ 本資料は、日本FP協会が信頼できると判断した各種データに基づき作成されておりますが、その正確性、完全性を保証するものではありません。
とのことです。
ただ、一つの指標にはなりますので、ご参考ください。
個人破産件数の推移
個人破産件数の推移として、裁判所が受理した自然人(いわゆる個人)の破産新受事件数 の推移を表しています。
何気なくスマホを見ていますと、鳥取県の「倒産」というサイトの見出しが目に飛び込んで来ます。
今回のテーマは、「倒産」ではなく「個人破産」ですが、たまたま、日本FP協会の実務データ集に掲載されましたので、関連内容として見てみました。
調べてみますと、個人破産が増加する背景には、一昔前のような「借金をしすぎた」ということだけではなさそうです。「お金の使い方」だけではなく、今は取り巻く環境も影響がありそうです。
① 物価上昇で生活費が膨らんだ
食料品、光熱費、家賃などが上がった。しかし、収入が増えない。→ 貯蓄で不足分を補えない。→ クレジットカードや借入れに頼る。→ 返済が難しくなった という流れ。
② 収入が減少し低所得な状態
失業、転職、勤務時間の減少、給与の減額などで、返済に回せるお金が減る。→ もともと家計に余裕がない世帯では、小さな収入減でも影響が大きい。
③ クレジットカード・後払いの利用が拡大した
現金がなくても買い物ができるため、支払いの負担を先送りしやすくなった。→ 複数のカード払いや後払いが重なった。→ 毎月の返済額を把握しにくくなった。
④ 病気・失業・家族の事情による急な出費
病気や介護で働けなくなった。→ 医療費がかかる→ 家族を支える必要が生じる→ 生活費を借金で補う状態が続く→ 負債が膨らんだ。
⑤ 住宅ローン・教育費・事業資金などの負担が増えた
住宅購入後に収入が減った、教育費が増えた、自営業の売上が不振になった、他人の借金の保証。
実際の破産理由はどうでしょうか
2023年破産事件記録調査
| 破産に至った原因 | 該当割合 |
| 生活苦・低所得 | 65.86% |
| 生活用品の購入 | 18.00% |
※出典:日弁連「2023年破産事件及び個人再生事件記録調査」。複数回答のため、割合の合計は100%になりません。
実は、大きくうなずける点がココです。↓
破産の背景には、ぜいたくな生活よりも、生活費をまかなえないという背景がありそうです。
最後に
毎月の収入と生活費、返済額を確認するのはもちろん、カード依存も見直す必要があります。
また、住宅ローン、教育費、医療費、老後資金などは、当然、確認しなければなりません。
是非、ライフプラン作成を試みてください。
何かしらお気づきがあるかも知れません。
仮に、返済が難しくなった場合は、借入先への相談や、弁護士・司法書士などに早めにご相談してください。
破産件数の増加は「個人の浪費の問題」だけではなさそうです。
収入が伸びない一方で、生活費や固定費が増えている背景も関係していると言えそうです。
(2026年10月19日現在情報)